Especialista em planejamento financeiro familiar alerta para os riscos de construir patrimônio sem proteger a principal fonte de sustento da família
Investimentos, aposentadoria e crescimento patrimonial ganharam espaço nas conversas sobre organização financeira. Entretanto, uma etapa ainda costuma ser ignorada por muitas famílias: a proteção da renda responsável por manter a casa.
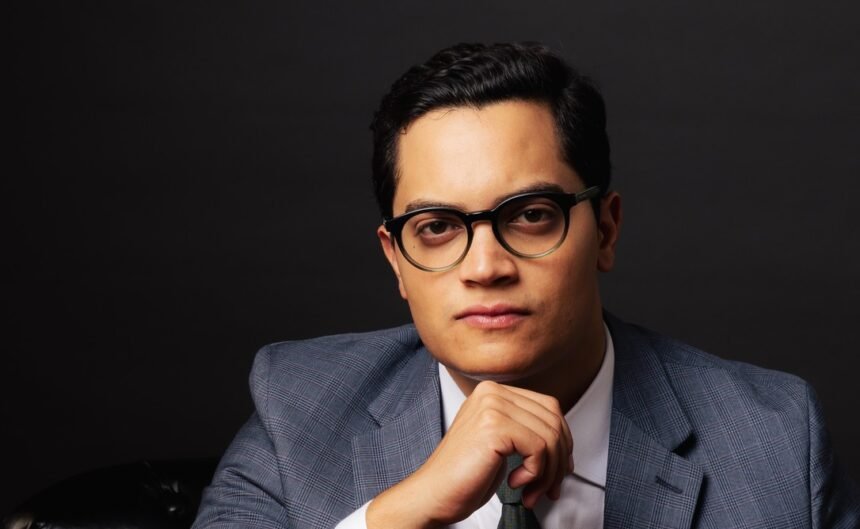
Segundo Renan Teixeira, especialista em planejamento financeiro familiar, concentrar todo o planejamento apenas na construção do patrimônio pode deixar a família vulnerável diante de acidentes, doenças ou afastamentos profissionais.
“O erro mais comum é focar somente no aumento do patrimônio, pensando no futuro, sem proteger aquilo que já foi conquistado e que sustenta a família no presente”, afirma.
O tema acompanha o crescimento do setor no Brasil. Dados da Superintendência de Seguros Privados, a Susep, mostram que o seguro de vida cresceu 10,69% nos quatro primeiros meses de 2026, em comparação com o mesmo período do ano anterior.

Proteção financeira não se limita à morte
Embora ainda seja frequentemente associado à morte, o seguro de vida pode incluir coberturas destinadas a situações enfrentadas durante a vida, como acidentes, invalidez, doenças graves, internação hospitalar e incapacidade temporária.
A falta de conhecimento sobre essas possibilidades faz com que muitas famílias recorram às reservas financeiras, vendam bens ou dependam de terceiros quando o responsável pela renda precisa se afastar do trabalho.
“O brasileiro aprendeu a proteger os frutos, como carro, residência, celular e empresa, mas ainda precisa compreender a importância de proteger a árvore que produz esses frutos: sua vida e sua capacidade de gerar renda”, explica Renan.
Afastamento pode afetar toda a estrutura familiar
Profissionais autônomos, empresários e trabalhadores que dependem diretamente da própria atividade estão entre os mais expostos. Mesmo durante um afastamento, despesas como moradia, alimentação, saúde e educação continuam existindo.
Renan relata o caso de um profissional autônomo que sofreu uma lesão enquanto jogava tênis e permaneceu seis meses sem trabalhar. Como possuía proteção contratada anteriormente, recebeu uma renda mensal de R$ 30 mil durante o período.
O exemplo demonstra que um acidente cotidiano pode comprometer não apenas a renda, mas também o padrão de vida, os investimentos e os projetos da família.
“Quando a renda individual fica comprometida, a casa e os negócios também podem entrar em risco. Por isso, o planejamento precisa começar pela base”, observa.
Planejamento precisa considerar a realidade de cada família
Para Renan, investimentos, aposentadoria, proteção de renda e sucessão patrimonial devem ser tratados como partes complementares do planejamento financeiro familiar.
A definição da proteção adequada depende da renda, das despesas mensais, do número de dependentes, das reservas existentes, do patrimônio acumulado e da atividade profissional de cada pessoa. Por isso, não existe uma solução única para todas as famílias.
“Planejar é preservar o poder de decisão no dia do imprevisto. A proteção funciona como o alicerce que precisa existir antes da construção do patrimônio crescer”, afirma.
Formado em Administração de Empresas, Renan Teixeira trabalhou durante dez anos como executivo de tecnologia antes de migrar para o mercado financeiro. Atualmente, atua como consultor e Head de Expansão da Gorilla Life, além de conduzir a Teixeira Corretora.
Segundo o especialista, sua operação reúne quase 200 famílias sob gestão e mais de R$ 800 milhões em capital destinado à proteção de renda e à sucessão patrimonial.
(Crédito: Allan Santana)